
Exonération des heures sup sur la fiche de paie
 Gabrielle
•
11 octobre 2026
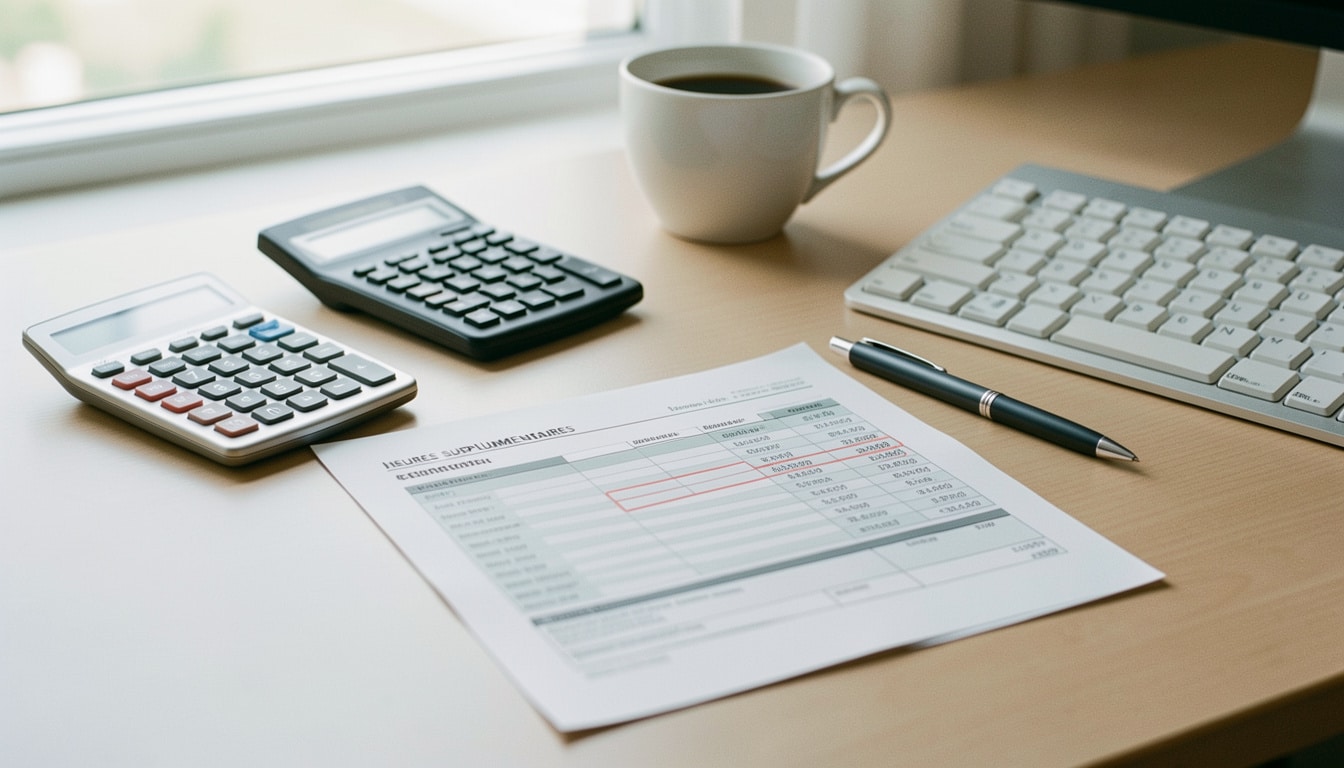
Lire une fiche de paie quand des heures en plus apparaissent peut vite devenir un casse-tête. Entre la rubrique des heures, le brut, le net et le revenu imposable, vous cherchez surtout à savoir ce qui change vraiment sur votre salaire. L’exonération fiscale sur hs/hc fiche de paie représente justement le mécanisme qui allège l’impôt sur certaines heures travaillées au-delà du temps prévu. Elle permet de mieux comprendre votre paie, d’anticiper l’impact sur votre revenu et de vérifier si la ligne supplémentaire est bien traitée.
Dans ce guide, vous allez voir comment distinguer heures supplémentaires et complémentaires, comment lire la rubrique concernée, et comment repérer une absence d’erreur sur le bulletin. Vous comprendrez aussi ce que l’exonération change pour le salarié et pour l’employeur, avec des repères simples pour suivre le calcul mois après mois.
Comprendre la différence entre heures supplémentaires et complémentaires
Avant de parler d’exonération fiscale sur hs/hc fiche de paie, il faut d’abord savoir de quelle heure il s’agit. Pour un salarié à temps plein, l’heure supplémentaire commence au-delà de la durée légale, fixée en principe à 35 heures par semaine. Pour un salarié à temps partiel, l’heure complémentaire s’ajoute au contrat sans franchir automatiquement le seuil du temps plein. Cette distinction compte dans la paie, car le brut n’est pas calculé de la même façon selon le contrat et le nombre d’heures réellement effectuées.
- Une heure supplémentaire concerne souvent un salarié à temps plein.
- Une heure complémentaire concerne plutôt un salarié à temps partiel.
- Le contrat fixe le cadre, mais la paie montre le nombre retenu.
- Le brut varie selon la majoration appliquée à chaque heure.
Ce que change le type de contrat sur la lecture de la paie
Le contrat est la première clé de lecture. Si vous êtes à temps plein, la rubrique des heures supplémentaires doit apparaître dès que la semaine dépasse le cadre légal. Si vous êtes à temps partiel, la rubrique complémentaire sert à distinguer l’ajout d’heure prévu par le contrat. Dans les deux cas, le salarié doit vérifier que la paie reprend bien le bon nombre d’heure, le bon taux et le bon brut. Sans ce repère, on confond vite une heure majorée avec une heure ordinaire.
Pourquoi le nombre d’heures affiché ne suffit pas à lui seul
Le nombre d’heure affiché ne dit pas tout. Une heure peut être payée avec majoration, une autre avec un taux conventionnel, et la rubrique peut regrouper plusieurs lignes. Le salarié doit donc regarder le détail de paie, pas seulement le total. Par exemple, 4 heures affichées avec une majoration de 25 % ne donnent pas le même brut qu’un simple ajout d’heure sans majoration. C’est ce contrôle qui évite les confusions entre heure complémentaire, heure supplémentaire et montant final.
Comment fonctionne l’exonération fiscale et ce qu’elle change vraiment
Le principe est simple : certaines heures ouvrent droit à une exonération sur le plan fiscal, et parfois aussi à un traitement social allégé. Concrètement, l’exonération réduit la part soumise à l’impôt, mais elle ne supprime pas automatiquement toutes les cotisation. Sur la paie, la rubrique dédiée doit donc être lue avec attention, car le montant net, le net imposable et le brut peuvent évoluer différemment. Pour le salarié, l’effet est visible sur le revenu déclaré ; pour l’employeur, il faut une gestion rigoureuse de la ligne concernée.
- L’exonération fiscale réduit la part imposable d’une heure éligible.
- Le traitement social peut être différent de la logique fiscale.
- Le net à payer ne bouge pas toujours comme le net imposable.
- Une cotisation peut rester due selon la nature de la ligne.
- La rubrique du bulletin doit distinguer chaque montant avec précision.
Dans la pratique, la défiscalisation vise le revenu, tandis que la désocialisation touche les charges. Les deux mécanismes sont proches, mais ils n’ont pas le même effet sur le bulletin. Une heure peut donc être exonérée sur le plan fiscal sans être totalement sortie du champ social. C’est pour cela qu’il faut lire chaque rubrique avec méthode, surtout si la paie comporte plusieurs lignes d’heures.
| Élément | Effet principal |
|---|---|
| Exonération fiscale | Réduit l’impôt sur le revenu |
| Traitement social | Peut alléger certaines cotisation |
| Net à payer | Montant versé au salarié |
| Net imposable | Base retenue pour l’impôt |
Ce qui est exonéré sur le revenu et ce qui ne l’est pas
Tout n’est pas exonéré. En général, seule la part d’heure éligible entre dans le calcul favorable, alors que d’autres éléments restent imposables. Il faut donc vérifier le montant exact, la majoration et la ligne fiscale correspondante. Si une prime est liée à l’organisation du temps de travail, elle n’est pas forcément couverte par la même logique. Le salarié gagne en visibilité quand il distingue la part exonérée de la part encore soumise au calcul fiscal.
Pourquoi la CSG mérite une vérification attentive
La CSG demande une lecture attentive, car elle peut apparaître dans le traitement social même quand l’exonération fiscale s’applique. Sur la rubrique de paie, il faut regarder si la base retenue inclut bien la bonne heure et le bon montant. Une erreur de ligne peut modifier le net final sans que le salarié s’en rende compte immédiatement. Vérifier la CSG, c’est donc contrôler à la fois la logique sociale et la logique fiscale, surtout lorsque le bulletin comporte plusieurs heures majorées.
Lire sa fiche de paie sans se tromper
Pour lire une fiche sans stress, commencez toujours par la rubrique des heures, puis suivez la ligne de majoration, le brut et le net. Une paie bien remplie doit permettre de vérifier chaque montant sans deviner. Si une absence a réduit le temps travaillé, le nombre retenu peut changer et modifier la base d’exonération. Le salarié a donc intérêt à contrôler la fiche dès sa réception, surtout quand plusieurs lignes se ressemblent et que la rubrique des heures complémentaires se mélange à d’autres éléments.
- Vérifier le nombre d’heure indiqué sur chaque ligne.
- Comparer le taux de majoration avec le contrat ou la convention.
- Contrôler le brut avant et après la rubrique d’exonération.
- Comparer le net à payer et le net imposable.
- Repérer toute absence ayant modifié le calcul.
Les lignes à surveiller sur le bulletin
Sur la fiche, la ligne des heures doit afficher clairement la nature de l’heure, le taux appliqué et le montant correspondant. Il faut aussi vérifier la rubrique fiscale, car elle indique si la somme est exonérée ou non. Quand une paie comporte plusieurs lignes, une simple confusion de ligne peut fausser le calcul. Le salarié doit donc repérer la ligne de majoration, la ligne de déduction éventuelle et la ligne qui alimente le net imposable. C’est là que se joue la bonne lecture du bulletin.
Comment repérer une erreur de calcul ou de majoration
Une erreur se voit souvent dans un montant incohérent ou dans une majoration absente. Si la ligne affiche 10 heures mais que le brut semble trop faible, il faut vérifier le taux et la base retenue. Une absence partielle peut aussi expliquer une baisse, mais elle ne doit pas masquer une erreur de traitement. Pour vérifier, comparez la fiche avec votre planning, votre contrat et les heures réellement effectuées. Une correction rapide évite un écart durable sur la paie.
Plafond annuel, calcul et gestion en paie
Le plafond annuel joue un rôle central dans le calcul. Tant que vous restez sous ce plafond, l’heure concernée peut bénéficier du traitement prévu ; au-delà, la part supplémentaire change de régime. L’employeur doit donc suivre le cumul mois après mois, car la paie ne se limite pas à une seule date. Le calcul repose sur le nombre d’heure, la majoration, puis la déduction éventuelle selon la règle applicable. Une entreprise sérieuse garde une trace annuelle pour éviter une mauvaise application du plafond.
- Compter chaque heure éligible dès le premier mois.
- Appliquer la majoration prévue au contrat ou à la convention.
- Suivre le cumul annuel pour surveiller le plafond.
- Vérifier la déduction et le traitement social associé.
Exemple simple : un salarié effectue 12 heures majorées en janvier, 8 en février et 10 en mars. Si le plafond annuel autorisé est encore loin, la déduction patronal et le calcul social suivent la règle habituelle. Mais si le cumul atteint la limite, l’heure supplémentaire suivante peut être traitée différemment. C’est pourquoi le code interne de paie doit rester cohérent d’un mois à l’autre, avec la bonne date d’entrée dans le suivi annuel.
Comment suivre le plafond mois après mois
Le suivi mensuel évite les surprises. À chaque paie, il faut additionner les heures déjà comptabilisées et comparer le total au plafond annuel. Un tableau interne simple suffit souvent : date, nombre d’heure, montant majoré, cumul. Cette méthode aide l’employeur à anticiper la déduction et à sécuriser la ligne fiscale. Pour le salarié, c’est aussi un bon repère pour vérifier que la paie reste cohérente avec les heures réellement travaillées.
Ce que l’employeur doit renseigner dans la paie
L’employeur doit inscrire la bonne rubrique, le bon nombre d’heure, la majoration, le montant brut et la mention liée au plafond. Si le code de paie est mal paramétré, la déduction peut être faussée et la ligne fiscale devenir confuse. L’entreprise doit aussi conserver la logique de calcul d’un mois à l’autre, car une date manquante suffit parfois à casser le suivi. Une paie claire protège à la fois le salarié et l’organisation interne.
Avantages, limites et points de vigilance à connaître
Bien appliquée, cette règle peut améliorer le pouvoir d’achat sans compliquer la rémunération. Le salarié garde une meilleure visibilité sur son achat de temps de travail, et l’entreprise peut valoriser l’effort fourni. Mais l’actualité montre aussi que la loi évolue, parfois avec des ajustements d’article ou de livre de référence. Il faut donc rester attentif aux mises à jour, surtout si votre formation en gestion de paie date un peu. Une correction rapide vaut mieux qu’une régularisation tardive.
- Le salarié peut percevoir une rémunération plus avantageuse.
- Le net imposable peut rester plus lisible que le brut global.
- L’entreprise valorise mieux l’effort sans alourdir toute la paie.
- Le pouvoir d’achat progresse quand la ligne est bien traitée.
- La pratique reste utile pour suivre l’actualité des règles.
Les limites existent aussi. D’abord, le plafond annuel peut réduire l’effet attendu. Ensuite, une absence ou une erreur de rubrique peut modifier la rémunération finale. Enfin, l’actualité juridique impose de vérifier la loi avant toute interprétation, surtout si un article a été modifié. Dans une formation pratique, on insiste souvent sur ce point : lire le bulletin, puis vérifier la cohérence du calcul avant publication.
Pourquoi cette mesure améliore le pouvoir d’achat
Elle améliore le pouvoir d’achat parce qu’une partie de la rémunération échappe à une fiscalité complète. Le salarié conserve davantage de net pour le même effort horaire, ce qui peut aider un achat du quotidien, un trajet supplémentaire ou une dépense imprévue. Pour beaucoup, c’est aussi une manière de mieux valoriser une heure travaillée le soir ou le samedi. L’effet est concret : le temps en plus rapporte davantage sans bouleverser toute la paie.
Les erreurs fréquentes à éviter avant de publier la paie
Avant de valider la paie, il faut vérifier la rubrique, le plafond, la majoration et le code de traitement. Les erreurs fréquentes viennent souvent d’une absence mal intégrée, d’un montant mal saisi ou d’une correction oubliée. Une entreprise gagne du temps si elle contrôle la rémunération ligne par ligne plutôt que de corriger après coup. En pratique, une simple vérification évite un écart sur le net, un mauvais calcul fiscal ou une déduction mal appliquée.
FAQ – Questions fréquentes sur la défiscalisation des HS/HC
Les heures supplémentaires sont-elles toujours exonérées d’impôt ?
Non, l’exonération dépend de la nature de l’heure, du plafond et de la rubrique de paie. Il faut vérifier la ligne concernée et le traitement fiscal appliqué.
Comment savoir si ma fiche de paie applique bien l’exonération ?
Regardez la rubrique des heures, le montant brut, le net imposable et la mention d’exonération. Si une ligne semble incohérente, comparez avec vos heures réelles.
Que se passe-t-il si le plafond annuel est dépassé ?
La part au-delà du plafond peut perdre son traitement favorable. Le salarié doit alors vérifier la ligne fiscale et le calcul social sur la paie.
Les heures complémentaires suivent-elles les mêmes règles ?
Pas exactement. Elles concernent surtout le temps partiel et leur traitement dépend du contrat, de la majoration et de la rubrique affichée sur le bulletin.
Une absence peut-elle modifier le montant exonéré ?
Oui, une absence peut changer le nombre d’heure retenu et donc le montant calculé. Il faut vérifier la paie et la ligne concernée avant de conclure.
Où voir la part imposable sur le bulletin ?
Elle apparaît généralement dans le net imposable ou dans une rubrique fiscale dédiée. Vérifier cette ligne permet de comprendre ce qui reste soumis à l’impôt.
Vous aimerez aussi
 Paie

 Paie
 Paie
 Paie